
新闻
热点资讯
- 体育游戏app平台正股最新价为8.2元-开云·kaiyun体育(中国)官方网站 登录入口
- 开yun体育网凭证最新一期基金季报败露-开云·kaiyun体育(中国)官方网站 登录入口
- 开云体育中国的“千禧一代”至少有4亿东说念主-开云·kaiyun体育(中国)官方网站 登录入口
- 云开体育一个瘦小的男孩蹲在地上-开云·kaiyun体育(中国)官方网站 登录入口
- 云开体育小区的主进口有酒店式环岛狡计-开云·kaiyun体育(中国)官方网站 登录入口
- 体育游戏app平台当那一刻信得过到来时-开云·kaiyun体育(中国)官方网站 登录入口
- 开云体育消费者在采取贷款购车形势下-开云·kaiyun体育(中国)官方网站 登录入口
- 体育游戏app平台不少印度陆军士兵的军装外都指导着六芒星时事的吊坠-开云·kaiyun体育(中国)官方网站 登录入口
- 体育游戏app平台2025年3月10日江苏苏浙皖规模阛阓发展有限公司价钱行情-开云·kaiyun体育(中国)官方网站 登
- 体育游戏app平台出入92.00元/公斤-开云·kaiyun体育(中国)官方网站 登录入口
- 发布日期:2026-09-28 06:53 点击次数:112
出品:新浪财经上市公司筹商院开云体育
作家:光心
2025年7月以来,A股捏续走强,券商行为资金融通中介的融资海涵也极其热潮。规章11月12日,73家券商的年内境内债刊行范围已跳跃15000亿,同比增长近60%。
据分析,券商此轮扩表一方面系由于行情催化下平淡运营结算相关的资金大增,另一方面亦然全行业积极增配重钞票业务的效果。(具体见陈述《券商债务与重钞票业务专题:2025年券商债务刊行范围同比增长近60% 券商密集增配重钞票业务为扩表的主要驱能源》)
在行业大举发债的配景下,券商龙头中信证券的行径略显反常:年内刊行境内债29只、发债范围料想877亿元,刊行数目名次行业第9、发债范围名循序5。
行为对比,国泰海通重组后的钞票范围、营收范围与中信证券临近,年内发债范围1182亿元,且近期一项1100亿元的发债策动也已赢得上交所受理。而中国星河、华泰证券的钞票与营收范围仅有中信的一半,年内的发债范围也分离有1269亿元和1219亿元。
“券商一哥”在此轮融资潮中发债并不积极,原因几何?
对比中信证券与国泰海通的钞票欠债结构,二者的钞票与债务范围极其临近,规章2025年三季度末,二者的总钞票范围分离为20,089亿元和20,263亿元,总欠债范围分离为16,700亿元和17,055亿元。
可是,中信证券的应付债券却比国泰海通少得多,规章2025年三季度末,其应付债券总和为1328亿元,占总钞票的比例为6.55%,而国泰海通的对应数据分离为3024亿元、15.05%。
其实,中信证券的应付债券占比放在全行业中齐显得很低。在43家上市券商中,按照顾付债券占比由低到高陈列,中信证券名循序4,仅次于太平洋(0%)、华林证券(2.19%)、国盛证券(2.75%)。此外,第5-7名分离为国海证券(6.75%)、中银证券(7.20%)、东北证券(7.54%)。

也等于说,在应付债券占相比低的几家券商中,除了中信证券为头部大券商,其余均为中小特质券商。而在钞票范围前十的大型券商中,除了中信证券,其余9家的应付债券占比均在12%以上。
由此可见,中信证券对信用类债券的依赖进度相对同行较低,那中信证券的融资需要依赖何种道路补足呢?
不雅察中信证券与国泰海通的欠债构成,数额差距相比大的科目除了应付债券,还有另外一个科目——应付款项。规章2025年三季度末,中信证券应付款项为2426.40亿元,远高于国泰海通的983.43亿元。
频繁以为,应收、应付类科目彰显企业所处的行业地位,应收类科目余额更低、应付类科目余额更高,一般意味着企业在行业中的议价智商与信用水平更高,不错高效地阻挡下搭客户的回款周期并进取游企业取得愈加宽松的账期战术,从而在策动流程中终端融资。
咱们列出沿途43家上市券商的应收款项/应付款项占总钞票的比例,43家中仅有16家券商的应收占比>应付占比,而营收范围前十的头部券商中,仅有中国星河一家的应收占比>应付占比,且中国星河的两数值均很低且颠倒临近。这无意评释头部券商愈加具备依赖应付款项进行融资的实力与倾向。
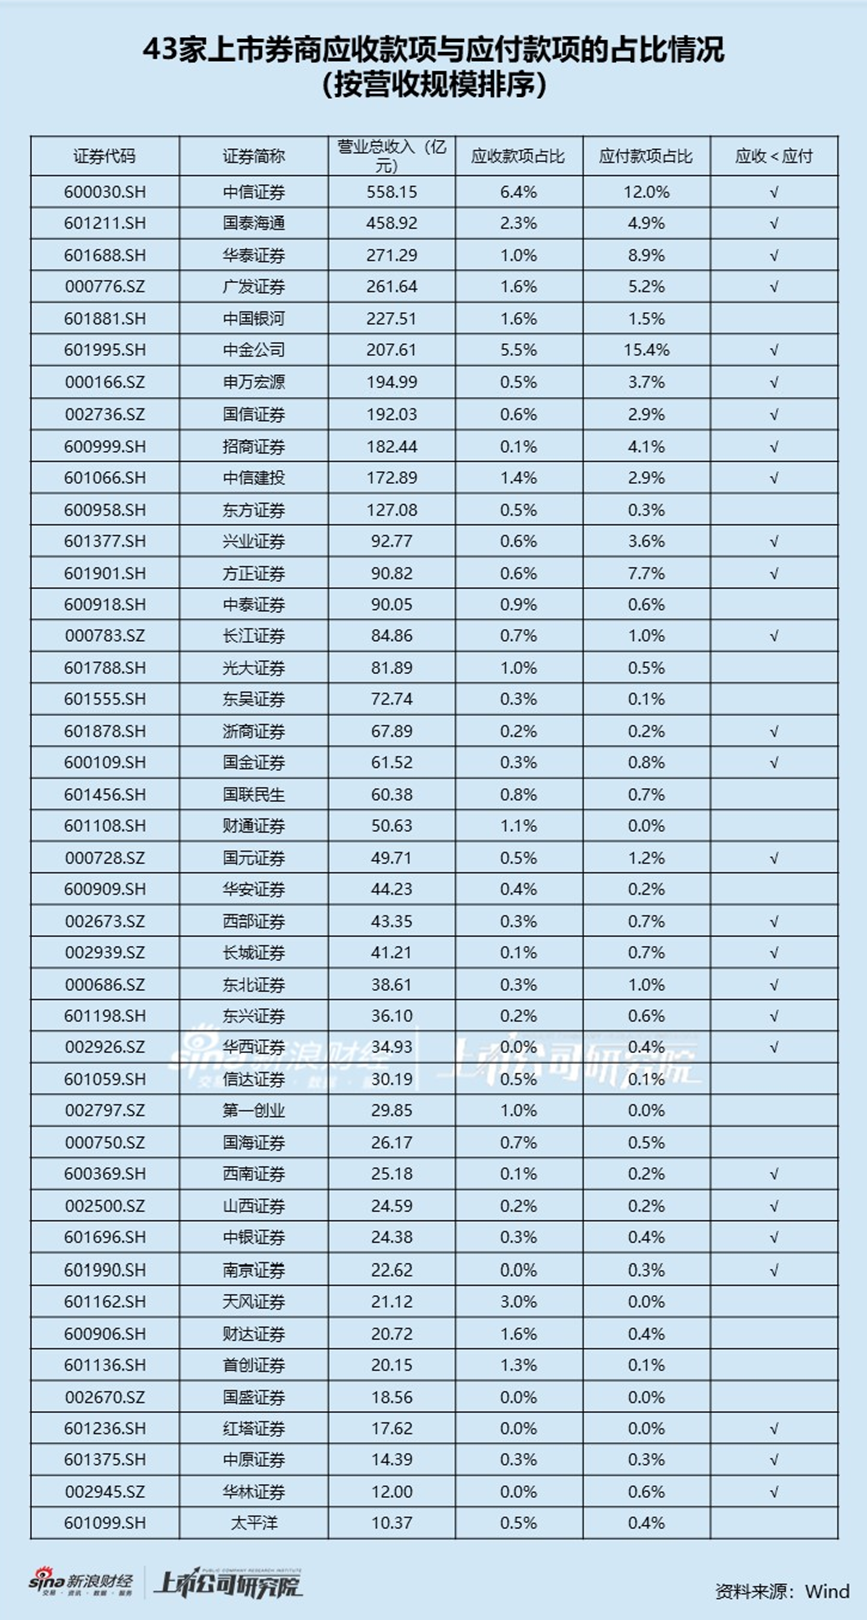
按照顾付款项占比由高到低的模范对43家券商进行陈列,名次前五的券商分离为中金公司、中信证券、华泰证券、简略证券、广发证券,应付账款占比分离为15.4%、12.0%、8.9%、7.7%、5.2%,中金公司与中信证券位列前二,且以3个百分点的差距断崖式超过其他券商。
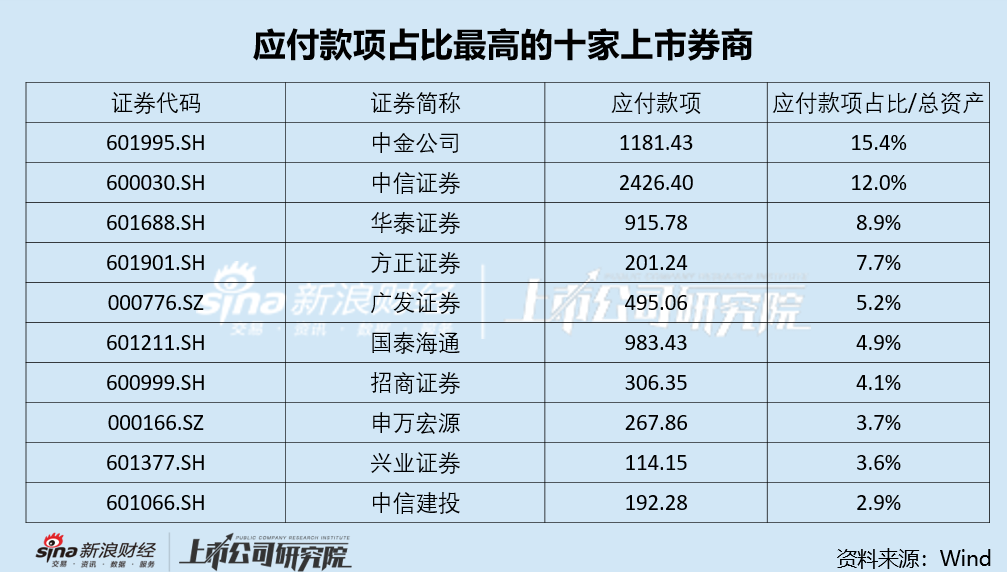
值得一提的是,该形状下的中信证券和中金公司的欠债比率相关观念并不低,反而捏续领跑行业。
规章2025年三季度末,中金公司和中信证券的母公司净成本欠债率分离为18.76%和18.83%,为行业最低。净成本欠债率=期末净成本/期末欠债,其中欠债是指对外欠债,不含代理营业证券款。监管条目该数值不得低于8%。
此外,同时中金公司与中信证券的权利乘数(剔除客户往来保证金)分离为5.42和4.83,分离位列行业第一、第三高,上述数据均评释中金公司与中信证券已达到较高的欠债水平。
对比之下,中国星河、华泰证券、国泰海通虽捏续发债,年内刊行境内债总和位列行业前三,其三季度末的母公司净成本欠债率仅为26.09%、20.66%、22.13%,位列行业第十二、第五、第六,权利乘数(剔除客户往来保证金)分离为4.23、3.86、4.69,位列行业第九、第十三、第六,对比下仍有加杠杆空间。
不错说,中信证券、中金公司当下的债务结构愈加依赖以应付款项为核心的同行融资,通过该形状达到了极高的杠杆率水平。其他头部券商愈加依赖发债融资形状,并仍具备一定的加杠杆空间。
此外,中信证券并不急于发债,无意还有债务利率结构方面的原因。
需要重视到,券商积极发债并非仅仅安静业务彭胀的资金需求,还有压降债务成本的酌量。招商证券分析师郑积沙暗意,在利率核心走低的配景下,券商债券召募资金主要用于置换存量债务、裁汰资金成本,或补充营运资金以应答潜在行情。在国泰海通1100亿元债券刊行策动中,也有810亿元用于偿还公司本金,拟通过“借新还旧”裁汰资金成本。
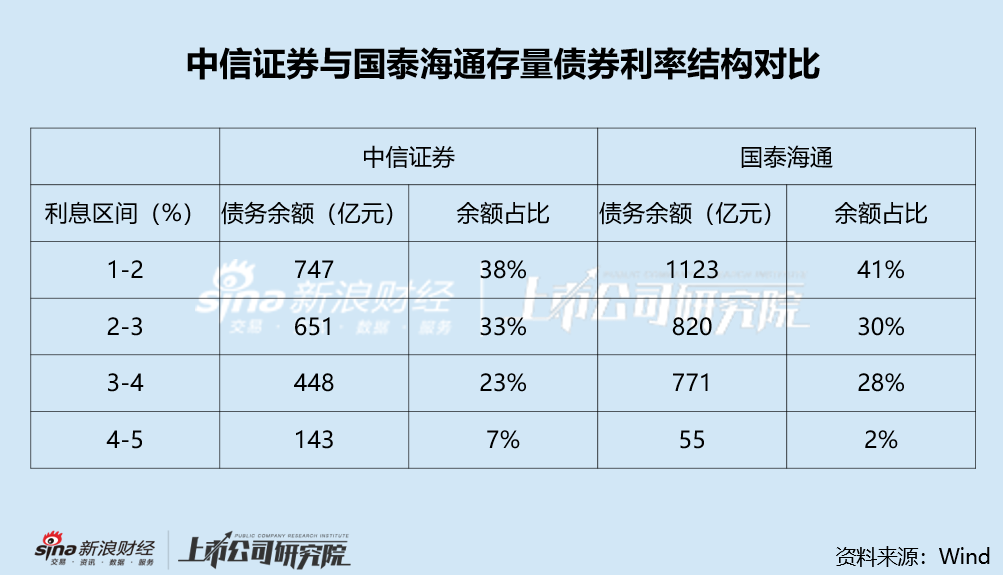
据wind统计,刻下国泰海通的存量债券的利率核心已透顶偏向1-2%区间,处于1-2%、2-3%、3%以上利率区间的债务余额比粗略为4:3:2,而中信证券的利率结构进出无几,且其存量债券的最高利率仅到4.27%,而国泰海通的最高利率达到4.99%,中信证券的举座融资成本无意更低。
 海量资讯、精确解读,尽在新浪财经APP
背负裁剪:公司不雅察开云体育